重卡这东西投资资讯与服务平台,过去在很多人眼里是最没科技感的一类车:一身灰、嗓门大、跑起来冒黑烟,谈的都是吨位、扭矩和油耗。
可今年最激烈的一场技术变局,偏偏就发生在这个最土的赛道上。
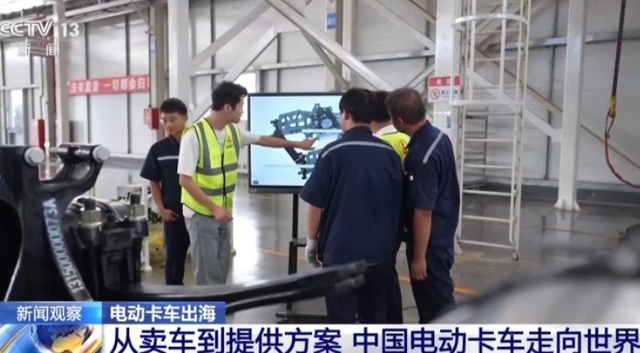
彭博社最近发了一篇报道,结论下得很直接,中国正在从全球最大的重卡市场,变成全球电动重卡技术变革的中心。
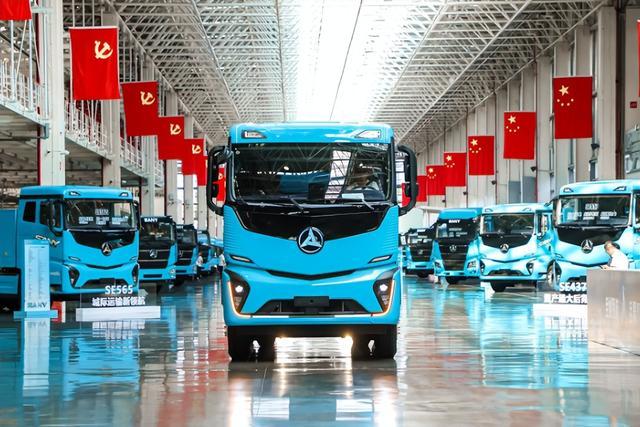
这个判断不是我编的,也不是谁自己加的头衔,是采访完斯堪尼亚首席执行官克里斯蒂安·莱文之后写出来的。斯堪尼亚是大众旗下传拓集团的核心品牌,全球重卡里的老牌劲旅。
莱文说的话比标题更有意思,他透露,斯堪尼亚已经加快在中国如皋工厂投产电动重卡的计划,现在就等生产许可落地。
他还说了一句挺诚恳的话:在中国拿各种许可的过程通常相当复杂,但他必须承认,进展比他们想象得快得多。
一个百年欧洲重卡品牌,把电卡的量产计划往前赶,还公开承认比预想快。在我看来,这句话的分量比任何销量数字都重。
我先把数据摆出来,按彭博新能源财经的统计,今年上半年中国电动卡车销量同比增长接近八成,全年有望占到全部卡车销量的近三分之一。
而仅仅两年前,这个比例还只有百分之八。两年,从八个点冲到三十个点上下,这个斜率在任何一个国家的商用车历史上都不常见。
更关键的是目标,中国原本给电动卡车定的是到2030年占到四成。按现在这个速度,这个目标不但可能提前撞线,还可能被大幅超过。
莱文的预判更激进:到后年初,电动卡车可能占到中国市场的一半。这里我得停一下,说件很少有人提的事:关于"渗透率到底多少",几个权威口径是打架的。

彭博原文说上半年电动卡车约占中国重卡新车销量的近四分之一;斯堪尼亚CEO说现在三成左右、很快到五成。
德国采埃孚的内部判断也是三成、中期看五成;国内机构的口径则是重卡电动化渗透率已经超过四成。同样是"渗透率",一个说两成半,一个说四成,差了一倍多。
为什么差这么多?因为分母不一样。算"重卡"还是"中重型卡车",算批发还是终端上牌,算不算换电和燃料电池,含不含出口,每个选择都能让数字挪好几个点。我看这类百分比的习惯是先问一句:分母是什么。数字不撒谎,但口径会。
那中国为什么能跑这么快?我不认为是哪个单点突破,而是三件事同时到位。
第一件,我看是成本,中国有全球最完整的电池产业链,重卡这种装得多、又极度价格敏感的产品最吃这套。一台电卡比柴油车贵的钱,得靠跑里程挣回来,电池越便宜,回本越快。
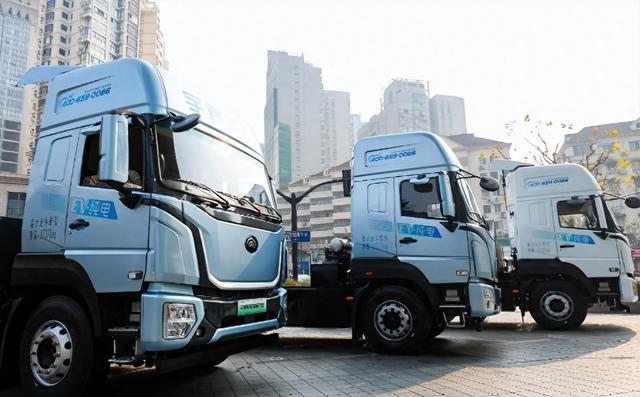
第二件是换电,我认为这件事的意义被严重低估了。重卡是挣钱的机器,停一小时就是亏一小时。充电再快,也快不过把整块电池换下来。
国内在港口、矿区、钢厂和干线走廊铺开的换电站,把补能时间从小时级压到分钟级,这才是商用车愿意换电的真正原因。
第三件,我觉得是场景和政策。北京、上海、深圳给了电卡更宽松的通行政策,一些工业城市在加速淘汰老旧柴油重卡,天津这样的港口城市在铺充换电设施。
路权就是钱,能进城、能上路、不被限行,比补贴管用。
我一直觉得,重卡电动化和乘用车电动化是两套完全不同的逻辑。乘用车拼续航数字和充电体验,用户在乎的是一口气能不能开回家。
重卡拼的是停不停得起、算不算得过来。你给家用车多一百公里续航,用户会高兴;你给重卡多一百公里续航,老板只会问一句,这多出来的电池,几年能挣回来。
所以我越来越确信,决定这场竞赛胜负的不是谁的车更能跑,而是谁的场景更规整、补能网更密、账算得更清楚。
这恰好就是欧洲慢下来的原因,而莱文的解释比任何宏观分析都狠。他说欧洲有三个问题:充电设施不足、电网容量有限、运营成本偏高。
但要命的是第四条,欧洲货运行业极度分散,一家典型运输公司通常只有七八辆卡车。客户临时一改目的地,原本规划好的固定路线就失效,那台电卡立刻变成"搁浅资产"。
这句话我读了三遍,它说明欧洲缺的不是技术也不是钱,是确定性。电卡最适合路线固定、里程可控、能集中建站的场景:港口、矿区、钢厂、物流走廊。
中国的货运需求恰好高度集中在这些场景里,欧洲则碎在几万家小公司手里。同一台车放进两种结构,经济性完全是两回事。
美国是另一种情况,落后主要是因为电动化激励被削减。但莱文有个判断值得记:如果柴油价格继续往上走,就算没有补贴,电卡在美国单看经济账也可能更便宜。
这话的意思是,推动重卡电动化的力量正从政策转向能源成本本身。
说到柴油,这是整件事里最硬的一条线,中石化经济技术研究院预计,中国今年柴油消费量会下降超过一成。
一成听着不多,可中国是全球最大的原油进口国,柴油又是公路货运的命脉,这个降幅背后省下的是真金白银的进口账单。
我的看法是:少进口一桶油,比多卖一台车重要得多。卖车是产业成绩,少烧油是安全账。这两件事叠在一起,才是"技术中心"这个说法真正的分量。
冷水我也得自己泼,第一盆,泼给拐杖。以旧换新补贴在托需求,创纪录的柴油价格在推需求,这两根拐杖抽走任何一根,增速都会变脸。油价从来没有只涨不跌的道理。
第二盆,泼给电,电卡没有尾气,但电从哪来是个问题。电力结构里煤电仍占大头,重卡一天几百公里、集中大功率补能,对局部电网的冲击也比乘用车大得多。
环保账要算全生命周期,不能只算排气管。
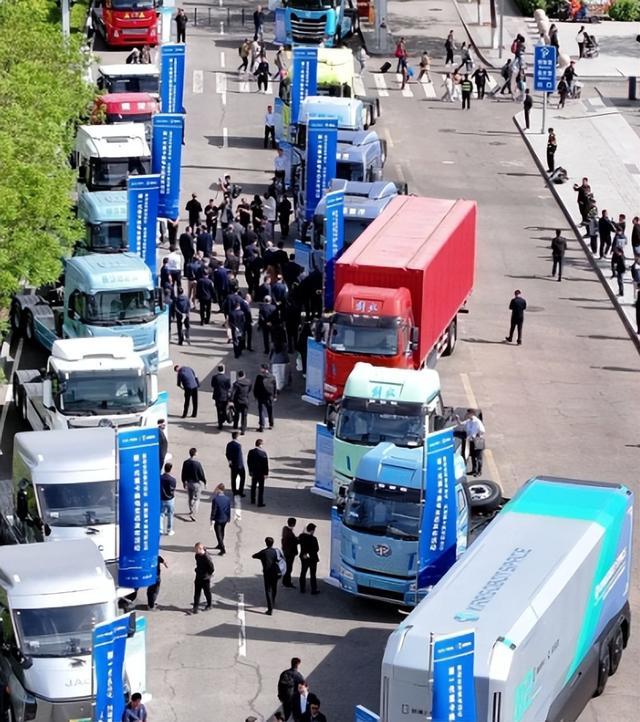
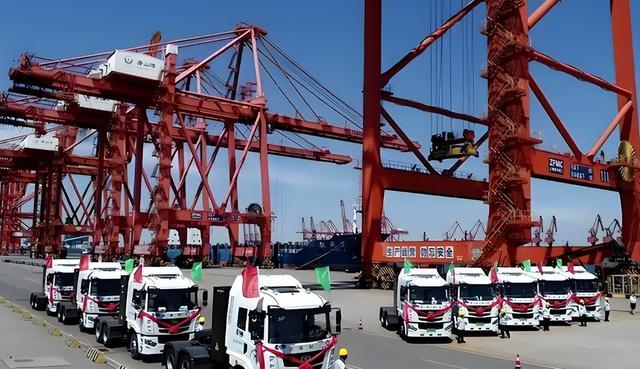
第三盆,我要泼给出口。上半年中国电动牵引车出口量超过去年全年两倍,听着很猛,可这是在很低的基数上翻的。
真正的门槛不在卖出去,在认证、售后、金融和残值体系,欧洲的整车认证、保险和二手残值能卡住大部分新玩家。
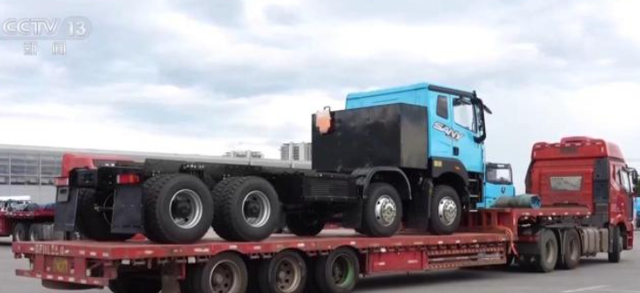
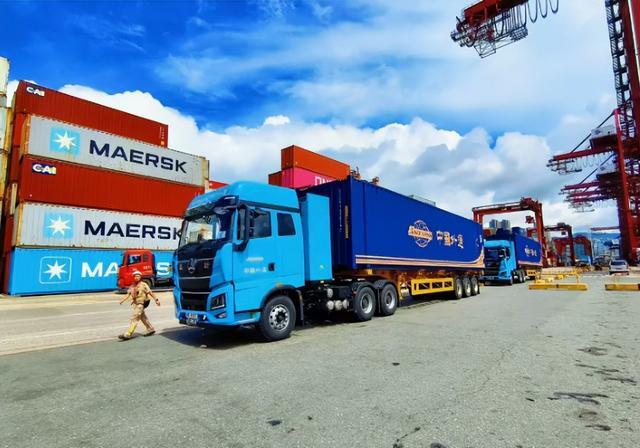
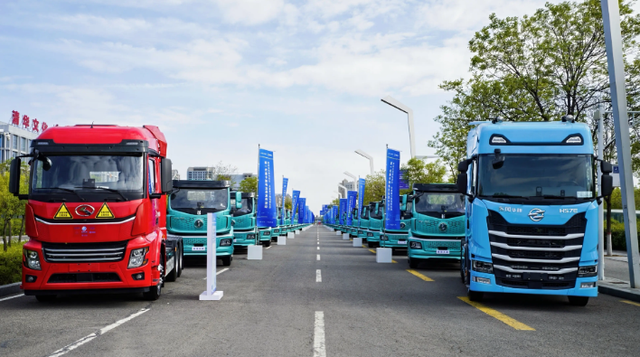
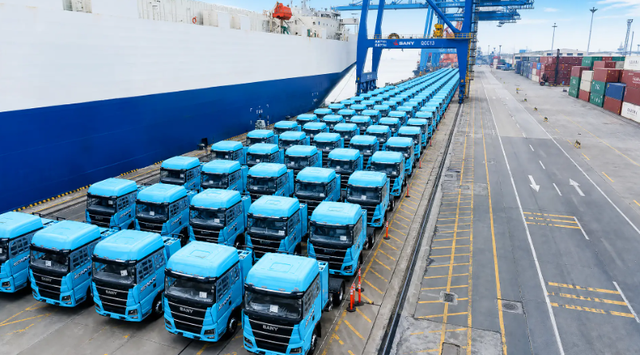
网上配资三一六月那八百多台电卡从长沙整装出海,创了单次纪录,是好事,但离"全球主流"还有距离。
那"技术中心"这个头衔靠什么坐实?我不看销量,看两件事:别人愿不愿意把工厂搬过来,愿不愿意把研发搬过来。
斯堪尼亚的如皋工厂去年投产,是它在中国第一家全资工厂,既能产传统卡车也能产电卡,还服务整个亚洲。现在它要把电卡也放进这条线,只等许可。
采埃孚上个月说得更直白:卡车电动驱动技术的重心已经转移到中国。一家全球一级供应商把下一代电驱和智能底盘的开发重心放在中国,这比任何一篇报道都能说明问题。
当年中国是"最大的市场",因为这里有最多的车、最多的路、最多的货。
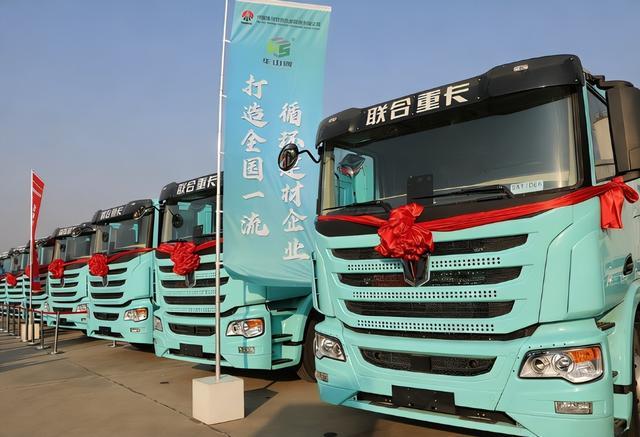
现在正在变成"技术中心",因为这里有了最快的迭代、最密的补能网、最完整的供应链,还有一群愿意先试新东西的运营方。
市场是被卖出来的投资资讯与服务平台,中心是被搬过来的。这两件事之间,隔着一整条产业链的距离。
元股证券投资-旗舰官网提示:本文来自互联网,不代表本网站观点。